Domain zfdb.de kaufen?
Wir ziehen mit dem Projekt
zfdb.de um.
Sind Sie am Kauf der Domain
zfdb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zfdb.de kaufen?
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Ähnliche Suchbegriffe für Bestände
Top-Angebote
Produkte zum Begriff Bestände:

-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Was ist eine Abfrage Datenbank?
Eine Abfrage-Datenbank ist eine spezielle Art von Datenbank, die entwickelt wurde, um Abfragen effizient und schnell auszuführen. Sie ermöglicht es Benutzern, Daten aus der Datenbank abzurufen, zu filtern und zu analysieren, um spezifische Informationen zu erhalten. Abfrage-Datenbanken verwenden spezielle Abfragesprachen wie SQL (Structured Query Language), um komplexe Abfragen zu erstellen und auszuführen. Sie sind besonders nützlich für Unternehmen und Organisationen, die große Mengen an Daten verwalten und analysieren müssen. Durch den Einsatz einer Abfrage-Datenbank können Benutzer schnell und einfach auf die benötigten Informationen zugreifen und fundierte Entscheidungen treffen. **
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **

Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
Top-Angebote
Produkte zum Begriff Bestände:
-
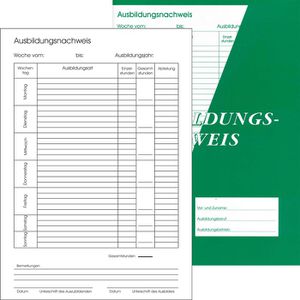
Ausbildungsnachweis A4 für täglichen EintragBerichtsheft zur täglichen Dokumentation von Ausbildungsinhalten Ausbildungszeit Montag - Sonntag auf je einer Seite Ausreichend für ein Jahr Geeignet für alle IHK-Ausbildungen Merkmale: Eintrag: täglich Ausführung: Heft geeignet für: kaufmännische Berufe, handwerkliche Berufe, gewerbliche Berufe weitere Produktinformationen: Format: A4 hoch Blattanzahl: 28 Blatt Made in Germany4,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind Bestände in der Buchführung?
Bestände in der Buchführung sind die Menge an physischen Produkten oder Materialien, die ein Unternehmen zu einem bestimmten Zeitpunkt besitzt. Sie werden in der Bilanz als Vermögenswerte ausgewiesen und können aus Rohstoffen, Zwischenprodukten, fertigen Produkten oder auch Warenbeständen bestehen. Die genaue Erfassung und Verwaltung von Beständen ist wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwerten und sicherzustellen, dass genügend Produkte für den Verkauf oder die Produktion vorhanden sind. Eine genaue Bestandsführung ermöglicht es Unternehmen auch, Engpässe zu vermeiden und die Lagerkosten zu optimieren. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Was ist eine Abfrage Datenbank?
Eine Abfrage-Datenbank ist eine spezielle Art von Datenbank, die entwickelt wurde, um Abfragen effizient und schnell auszuführen. Sie ermöglicht es Benutzern, Daten aus der Datenbank abzurufen, zu filtern und zu analysieren, um spezifische Informationen zu erhalten. Abfrage-Datenbanken verwenden spezielle Abfragesprachen wie SQL (Structured Query Language), um komplexe Abfragen zu erstellen und auszuführen. Sie sind besonders nützlich für Unternehmen und Organisationen, die große Mengen an Daten verwalten und analysieren müssen. Durch den Einsatz einer Abfrage-Datenbank können Benutzer schnell und einfach auf die benötigten Informationen zugreifen und fundierte Entscheidungen treffen. **
Ähnliche Suchbegriffe für Bestände
-
Update-Troyer - 46Neu eingenordet. Dass Troyer weder kratzen noch nach Krabbenkutterkapitän aussehen müssen, das hat sich bis hoch nach Friesland herumgesprochen. In aller Bescheidenheit: Mey & Edlich sei Dank. Und die Evolution geht weiter, jedenfalls hier: Komfortabler Materialmix, markante Rippenstruktur und eine smart integrierte, aufwendig gearbeitete Stricktasche am Ärmel. Das dezente Logo ist nur für Kenner gemacht und rundet den modernisierten Klassiker ab.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Heisenberg, Werner: Die Verknüpfung von Physik und Philosophie. 2 CDsDie Verknüpfung von Physik und Philosophie. 2 CDs , Originaltonaufnahmen 1951-1967 , Traktoren & Schlepper > Landtechnik & Traktoren , Erscheinungsjahr: 200602, Produktform: Audio-CD, Beilage: Booklet, 8 S., Autoren: Heisenberg, Werner, Redaktion: Sander, Klaus, Seitenzahl/Blattzahl: 8, Keyword: Atomenergie; Klavierkonzert; Mozart; Naturwissenschaften; Philosophie; Physik, Fachschema: Hörbuch / Mathematik, Naturwissenschaften, Technik~Physik / Philosophie, Geschichte, Wissenschaftstheorie~Musik~Physik / Allgemeines, Einführung, Lexikon~Philosophie, Fachkategorie: Physik~Philosophie~Astronomie, Raum und Zeit, Warengruppe: AUDIO/Physik/Astronomie/Allgemeines, Lexika, Fachkategorie: Musik, Sekunden: 154, Text Sprache: ger, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Supposé, Verlag: Supposé, Verlag: Sander, Klaus, Länge: 143, Breite: 126, Höhe: 15, Gewicht: 118, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 286030721,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Bestände effizient und kostengünstig verwaltet werden?
Bestände können effizient verwaltet werden, indem regelmäßige Bestandskontrollen durchgeführt werden, um Überbestände oder Engpässe zu vermeiden. Die Nutzung von Lagerverwaltungssystemen und automatisierten Prozessen kann die Effizienz steigern und Kosten senken. Zudem ist eine gute Planung und Organisation der Lagerhaltung sowie eine optimale Lagerplatznutzung entscheidend für eine kostengünstige Bestandsverwaltung. **
-
Wie kann man Bestände effektiv verwalten und optimieren?
Um Bestände effektiv zu verwalten und zu optimieren, ist es wichtig, regelmäßige Bestandskontrollen durchzuführen, um Überbestände oder Engpässe zu vermeiden. Zudem sollte man eine effiziente Lagerorganisation implementieren, um die Lagerhaltungskosten zu reduzieren. Die Nutzung von Lagerverwaltungssystemen und die Analyse von Verkaufsdaten können ebenfalls helfen, die Bestände zu optimieren. **
-
Welche Bestände können nur durch eine Buchinventur festgestellt werden?
Welche Bestände können nur durch eine Buchinventur festgestellt werden? Eine Buchinventur ist erforderlich, um den genauen Bestand an physischen Waren und Materialien in einem Unternehmen zu überprüfen. Dies umfasst Artikel, die nicht regelmäßig verkauft oder verwendet werden und daher nicht durch das Lagermanagement erfasst werden. Darüber hinaus können auch versteckte oder vergessene Bestände durch eine Buchinventur identifiziert werden. Durch die regelmäßige Durchführung einer Buchinventur können Unternehmen sicherstellen, dass ihre Lagerbestände korrekt erfasst und verwaltet werden. **
-
Gibt es keine Bestände im eigenen Erzeugnis im Rechnungswesen?
Im Rechnungswesen werden Bestände im eigenen Erzeugnis normalerweise erfasst und bilanziert. Bestände können beispielsweise Rohstoffe, Zwischenprodukte oder fertige Produkte sein. Die Bewertung und Erfassung der Bestände erfolgt in der Regel nach den Grundsätzen der handelsrechtlichen oder steuerrechtlichen Vorschriften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.